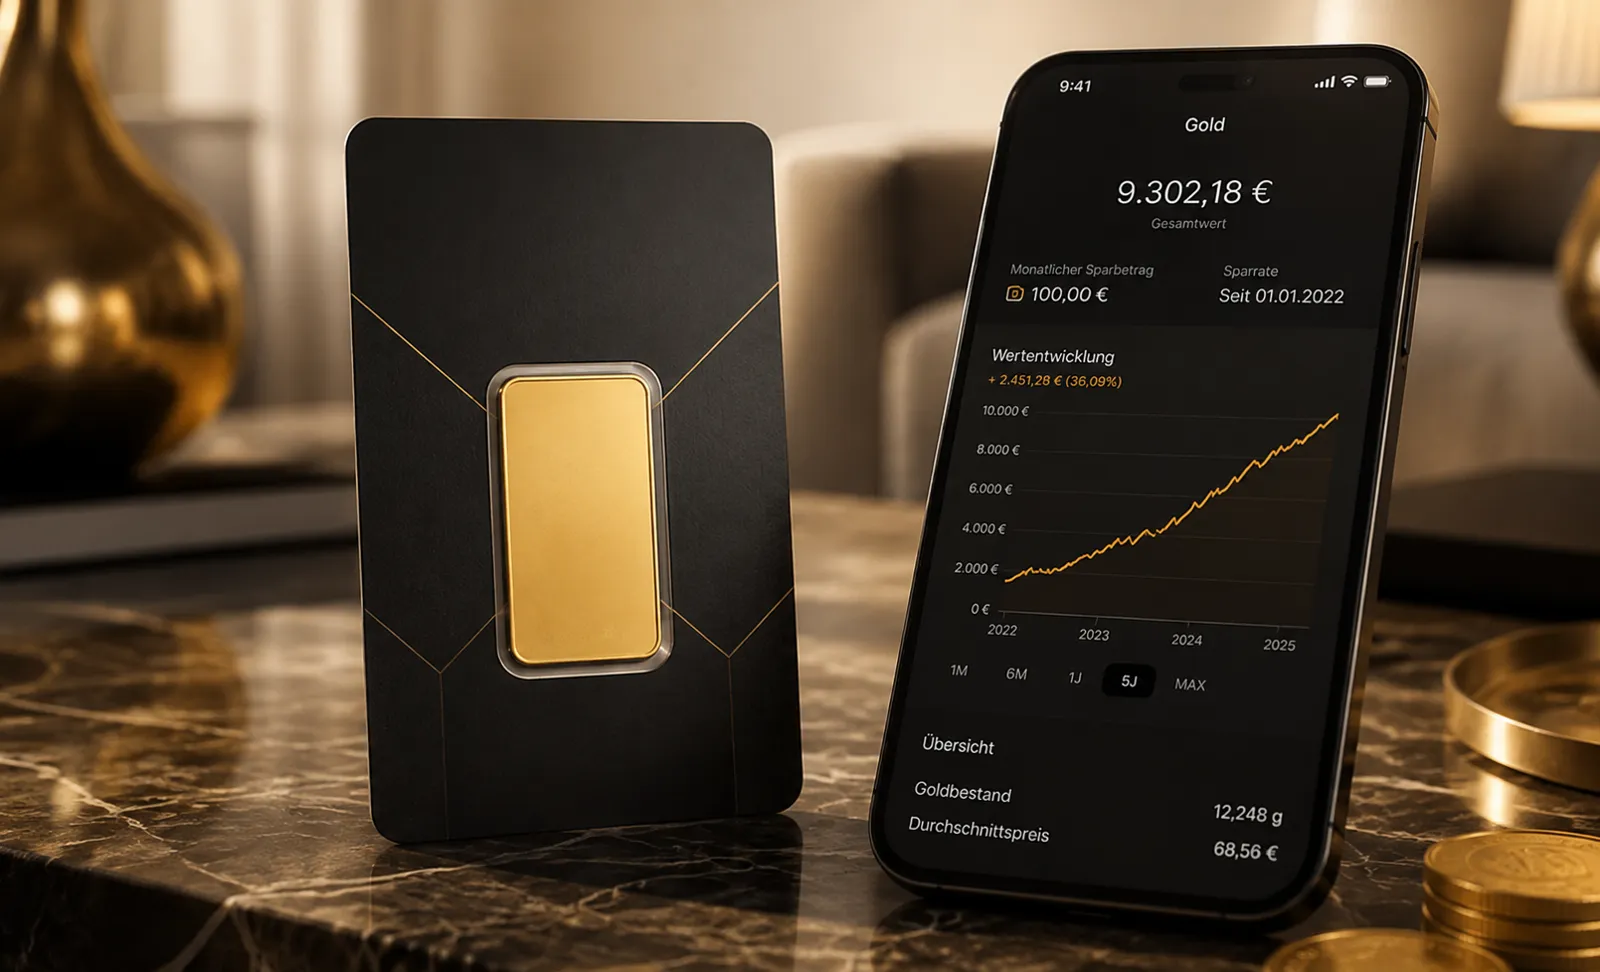
Kurz beantwortet: Ein Goldsparplan ist sinnvoll, wenn du langfristig physisches Edelmetall aufbauen willst, ohne auf den „richtigen“ Einstiegszeitpunkt zu warten. Du kaufst monatlich zum aktuellen Grammpreis und glättest so Preisschwankungen. Entscheidend ist die Anbieterwahl: echtes Eigentum an konkretem Metall, transparente Kosten, jederzeitiger Rückkauf und keine Mindestlaufzeit.
Wie ein Goldsparplan funktioniert
Bei einem Goldsparplan zahlst du einen festen Betrag pro Monat ein, bei EU-Frei ab 25 €. Für jede Rate kaufst du physisches Gold zum tagesaktuellen Grammpreis. Dein Bestand wächst so Gramm für Gramm und wird dir konkret zugeordnet: nummerierte Barren, eingelagert in einem Hochsicherheitstresor oder auf Wunsch ausgeliefert.
Der wichtigste Punkt dabei: Bei einem seriösen Sparplan kaufst du echtes Metall, keine Ansprüche, keine Zertifikate, keine „Goldkonten“. Was auf deinem Auszug steht, liegt real im Tresor.
Der Durchschnittskosteneffekt
Niemand kann den Goldpreis kurzfristig vorhersagen. Ein Sparplan macht aus dieser Unsicherheit einen Vorteil: Bei hohen Preisen kaufst du automatisch weniger Gramm, bei niedrigen Preisen mehr. Über die Jahre ergibt sich ein Durchschnittspreis, der dich vom Timing-Stress befreit.
Der Effekt ist kein Renditeturbo, aber ein Disziplin-Werkzeug: Du baust kontinuierlich auf, statt auf den perfekten Moment zu warten, der selten kommt.
Das Wichtigste in Kürze
- Ein Goldsparplan kauft monatlich physisches Gold zum aktuellen Grammpreis, bei EU-Frei ab 25 € im Monat.
- Der Durchschnittskosteneffekt glättet Preisschwankungen über die Zeit.
- Anlagegold ist beim Kauf mehrwertsteuerfrei (§ 25c UStG).
- Nach 12 Monaten Haltedauer sind Verkaufsgewinne in der Regel steuerfrei (§ 23 EStG).
- Entscheidend: echtes Eigentum, transparente Kosten, Rückkauf jederzeit, keine Mindestlaufzeit.
Für wen sich ein Sparplan lohnt (und für wen nicht)
Sinnvoll ist ein Goldsparplan, wenn du ...
- regelmäßig kleinere Beträge zur Seite legen kannst, etwa 25 bis 250 € im Monat,
- Vermögen langfristig absichern willst, über 5, 10 oder 20 Jahre,
- physisches Eigentum aufbauen möchtest statt Papierwerte,
- dich nicht mit Kauf-Timing beschäftigen willst.
Eher ungeeignet ist er, wenn du ...
- kurzfristig auf steigende Preise spekulieren willst,
- Geld ansparst, das du in den nächsten ein, zwei Jahren sicher brauchst,
- eine laufende Verzinsung erwartest: Gold zahlt keine Zinsen, es ist Substanz, kein Ertragspapier.
Die 6-Punkte-Checkliste für Anbieter
Die Unterschiede zwischen Sparplan-Anbietern sind erheblich, bei Kosten wie bei der rechtlichen Konstruktion. Prüfe vor Abschluss diese sechs Punkte:
- Eigentum: Kaufst du konkretes, dir zugeordnetes Metall? Oder nur einen Anspruch gegen den Anbieter?
- Kosten: Wie hoch sind Aufschlag (Agio), Lagergebühr und eventuelle Abschlussgebühren? Vorsicht bei hohen Einmalkosten zu Beginn, sie fressen die ersten Raten auf.
- Laufzeit: Gibt es Mindestlaufzeit oder Kündigungsfristen? Seriöse Pläne lassen sich jederzeit pausieren, anpassen und beenden.
- Rückkauf: Kannst du jederzeit zu transparenten Marktpreisen verkaufen? Eine Rückkaufgarantie schafft Planungssicherheit.
- Lagerung: Wo liegt das Metall, wer versichert es, und ist dein Bestand namentlich zugeordnet? Mehr dazu im Artikel Gold sicher lagern.
- Auslieferung: Ab welcher Menge und zu welchen Kosten kannst du dir dein Metall liefern lassen?
Sparplan oder Einmalkauf?
| Kriterium | Sparplan | Einmalkauf |
|---|---|---|
| Einstieg | Ab 25 € monatlich | Größerer Betrag auf einmal |
| Timing-Risiko | Geglättet durch viele Kaufzeitpunkte | Voll vom Kaufzeitpunkt abhängig |
| Disziplin | Automatisch, läuft im Hintergrund | Erfordert aktive Entscheidung |
| Kosten pro Gramm | Kleine Stückelungen, etwas höheres Agio | Große Barren, niedrigeres Agio |
| Geeignet für | Kontinuierlichen Vermögensaufbau | Vorhandenes Kapital, z. B. aus Verkauf oder Erbe |
In der Praxis ist die Kombination oft am stärksten: ein Grundstock per Einmalkauf, laufender Aufbau per Sparplan. Beides geht bei EU-Frei mit denselben Konditionen: physisch, versichert, jederzeit verkaufbar.
Häufige Fragen
Ab welchem Betrag ist ein Goldsparplan sinnvoll?
Schon ab 25 € im Monat baust du über Jahre einen relevanten Bestand auf. Wichtiger als die Höhe der Rate ist die Regelmäßigkeit.
Kann ich meinen Sparplan pausieren oder anpassen?
Bei EU-Frei ja, jederzeit: Rate ändern, aussetzen oder beenden, ohne Kündigungsfrist und ohne Mindestlaufzeit.
Fällt beim Goldsparplan Mehrwertsteuer an?
Nein. Anlagegold ist nach § 25c UStG von der Mehrwertsteuer befreit. Bei Silber, Platin und Palladium lässt sich die Mehrwertsteuer über ein Zollfreilager vermeiden, solange das Metall eingelagert bleibt.
Was passiert mit meinem Gold, wenn der Anbieter insolvent wird?
Wenn du echtes, namentlich zugeordnetes Eigentum besitzt, fällt dein Metall nicht in die Insolvenzmasse des Anbieters. Genau deshalb ist der Eigentums-Punkt in der Checkliste der wichtigste.
Sparplan bei einer Bank oder beim Edelmetallhändler?
Banken bieten meist Wertpapierlösungen (ETCs) an, keine physische Zuordnung. Willst du echtes Metall mit Auslieferungsoption, brauchst du einen spezialisierten Anbieter. Den Unterschied erklärt unser Artikel Gold-ETF oder physisches Gold.
Quellen: § 25c UStG, § 23 EStG
Du willst physische Edelmetalle besitzen?
Bei EU-Frei kaufst du Gold, Silber, Platin und Palladium als echtes Eigentum: LBMA-zertifiziert, versichert gelagert oder geliefert. Sparplan ab 25 € im Monat, 100 % Rückkaufgarantie.
Kostenloses Erstgespräch buchenUnverbindlich und ohne Vorwissen.
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Edelmetallpreise können schwanken. Für steuerliche Fragen wende dich an eine Steuerberaterin oder einen Steuerberater. Stand: August 2026.